ちょめちょめブログ

アラサーでアッパーマス層の@tapt_ が運営しているブログです

ASML($ASML)を新規購入しました @tapt_

売買報告です。


オランダの半導体露光装置大手ASMLを1,593.25USDにて1株購入しました。


当該銘柄については、NVIDIA(NVDA)やTSMC(TSM)やBroadcom(AVGO)といったワイドモート(経済的優位性)を持つ銘柄として、ずっと注目しておりました。


ただし一株あたりの価格が高く、買い時をずっと探っておりましたが、今回の中国企業による液浸型DUV露光装置の国産化を理由に下がったところを買い向かった形になります。


ASMLといえば世界シェア100%を誇るEUV露光装置ですが、ArF液浸DUV露光装置でも世界シェア95%程度を、ArF乾式DUV露光装置でも世界シェア80%程度を誇っています。(残りのプレイヤーはニコン)


そんな中で、中国企業による国産DUV露光装置の話が入ってきたため、将来的な影響力を考慮して一定以上の時価総額が減ることはやむなしかと思います。


とはいえ、DUV露光装置の総合性能や出荷台数においてはASMLと大きな差がある上、ASMLには以下のようなワイドモートが存在すると考え、長期保有を前提に購入しました。


①スイッチングコスト

→主要半導体製造メーカーとの長年の共同開発により、量産プロセスがASMLの装置固有に最適化されており、簡単に露光機の入れ替えができない。

②経済規模

→市場が大きすぎるわけではないため、ASMLの一社だけで需要を満たすことができる。これにより他社が新規参入することでの費用対効果(割に合わない)が小さい。まぁ中国の場合は禁輸措置に加え、自国製造を目標にしているため、費用対効果が期待できなくても参入してくるわけだが。

③技術力

→世界で最初にEUV露光装置を発明し、世界で唯一、量産化に成功している。高度なEUV(DUVもだが)を成り立たせるためには、超精密光学、光源、ステージ、計測、ソフトウェアなどの合わせ込みが必要不可欠。


同社の技術的優位性(ポートフォリオへの追加)を判断するにあたり、以下の記事を参考にしました。


https://www.asml.com/en/technology/lithography-principles/light-and-lasers

→光源の仕組みをASMLが解説しています。直径約25μmの溶融スズ液滴を毎秒70メートルで射出し、落下中に弱いレーザーで平たく潰してから、強力なパルスで気化させプラズマ化させるようです。


https://www.zeiss.com/semiconductor-manufacturing-technology/inspiring-technology/euv-lithography.html

→光学系中核部品のZEISS社から。何故レンズが使えないかの説明が本質的です。ミラーは原子レベルの精度で100層以上を数ナノメートル厚で積層し、1枚作るのに数ヶ月かかるとのこと。


 https://www.trumpf.com/en_US/solutions/applications/euv-lithography/

→CO2レーザーのTRUMPF社より、CO2レーザーパルスの増幅についての説明がされています。  


https://entropycapital.substack.com/p/asmls-supply-chain-bill-of-materials

→ASMLサプライチェーンに関する解説がかいてあります。


https://www.construction-physics.com/p/how-asml-got-euv

→世界で唯一、ASMLだけがEUVに辿り着いた技術史がまとめられています。


https://youtu.be/B2482h_TNwg

https://youtu.be/MiUHjLxm3V0?si=OHuKb_wVVE3hSorh

→動画での解説です。


https://www.trendforce.com/news/2025/11/10/news-asmls-magic-uncovered-tech-and-partners-behind-its-euv-edge-china-cant-replicate/

→EUVを支える数多くのパートナーの存在とそれらを束ね、複雑な技術エコシステムを形成し、模倣がどれだけ困難かについて分析した内容です。


〜参考〜
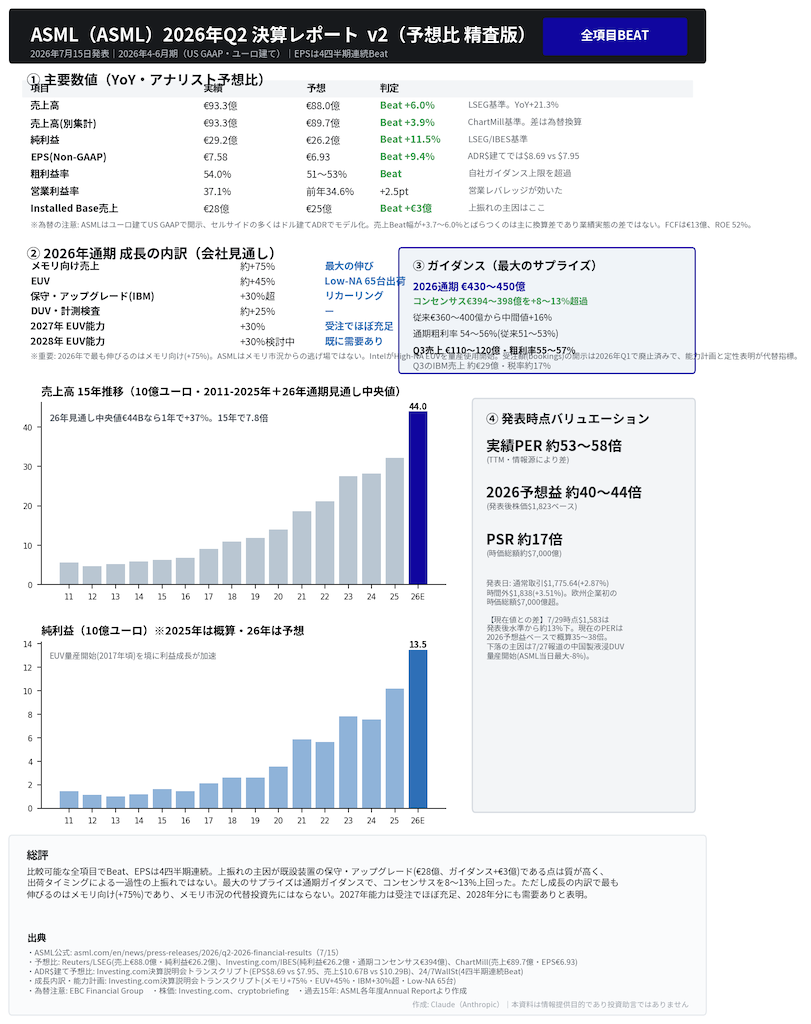
f:id:tapt_Twitter:20260730002818p:image

装置の販売売上だけではなく既存装置の保守・改良でも売上を多く稼いでいることは素晴らしいと思いました。(景気の影響を受けにくいため)


SK Hynix(SKHY)とMicron(MU)を全売却(損切り)しました。

残念な売買報告です。


SK Hynix(SKHY)

取得単価153.76USDで5株保有していた同銘柄を129.92USDで全損切りしました。


Micron(MU)

取得単価938.8USDで4株保有していた同銘柄を、797.95USDで全損切りしました。


久々の負け(損失確定)です。

メモリ需要の強さ、HBM市場の明るさ、長期(5年以上)ではさらに成長するであろうことは頭で理解できますが、他銘柄と違ってワイドモートがあるわけではないため、心理的に安心して長期保有することが難しいです。


また一時的とはいえ、保有銘柄数が一気に増えてしまったため、管理の観点からポートフォリオの整理が必要だと思い、メモリ株を真っ先に対象に選び、SK Hynix(SKHY)の決算が最後の引き金になりました。


メモリ銘柄がシクリカルであることは分かっていましたが、短期で軽くお小遣いを稼いでやろうと思っていたのが裏目に出ました。


やはり私にはワイドモート(経済的優位性)を持つ銘柄を、安心して長期保有する手法が適していると、再認識することができました。


今後の投資に活かしていきたいと思います。

(やっぱ株って難しいなぁ😥)


以上


SK Hynix($SKHY)とMicrosoft($MSFT)を新規購入しました@tapt_

売買報告になります。


7月13日に以下の株式を取得しました。


銘柄:SK Hynix($SKHY)
取得単価:453.76USD
取得株数:5株
⇒768.78USD(手数料等込み)

取得理由:半導体ポートフォリオ拡充のため。


銘柄:Microsoft($MSFT)

取得単価:386.06USD

取得株数:15株

⇒5,892.90USD(手数料込み)

取得理由:半導体以外への分散開始のため。


SK Hynixについては、最も利益率の高いHBM分野で先行しており、現在は世界シェアトップ、またNVIDIAからの継続的な採用、TSMCとのパッケージング連携、HBM専用設備への先行投資などが確認されております。

7/10より米国株式市場に上場し、7/13よりADRとして取引ができるようになりましたので、新規で購入させていただきました。


Microsoftについては、直近のMicronやSK Hynixへの投資と矛盾するところもあるかと思いますが、半導体集中投資によるリスクも考えられるため、半導体銘柄以外への分散もしたいと思い、同銘柄を選定いたしました。


ご推察いただいている方もいるかと思いますが、今の私の投資方針はワイドモート(経済的優位性)を持つ優良銘柄を長期保有することです。判断ミスや他社への目移りで短期売買してしまった過去もありますが…。


半導体以外でワイドモートを持つ銘柄として、Microsoft、Amazon、Alphabet(Google)が真っ先に候補に上がりました。


この3社については今さら詳しく解説するまでもないかと思いますが、簡単に。


Microsoftの場合はソフトウェア単体ではなく一企業に向けたIT全体を押さえていることがワイドモートになっていると思います。

Microsoft 365、Azure、Windows、Entra ID/Active Directory、Teams、Dynamics、GitHub
Power App、各種セキュリティ製品を持ち、

企業がMicrosoftから離れるには、メールや表計算ソフトを変えるだけではなく、認証やアクセス権限、データや業務フロー、セキュリティやそれに伴う従業員教育まで変更する必要があり、このスイッチングコストがモートだと判断します。

加えてCopilotやAIエージェントを既存契約へ追加販売できるため、ゼロから顧客を獲得せずARPUを引き上げることができます。


Amazonの場合は複数のモートを持ち、それらが相互補完できていることがワイドモートだと思います。

AWSの規模や契約数、開発者・企業とのスイッチングコスト、ECでの出品者と購入者のシェアの高さ、ECに関連して物流網:倉庫・配送・当日配送の再現困難な物理資産、またPrimeによる会員エコシステム、そして上記の購買データを活かした広告。また半導体内製化によるサーバーコストの低減やAWS最適化が挙げられます。


Alphabetの強みは単なる検索シェアではなく、検索利用者と広告主のネットワーク効果、検索利用データ、YouTubeのコンテンツとクリエイター、Android OS、Chrome、Maps、Google Cloudによる相互補完。そして外販もしているTPUなどの独自AIインフラ、そしてGeminiを既存サービスへ配布することができます。


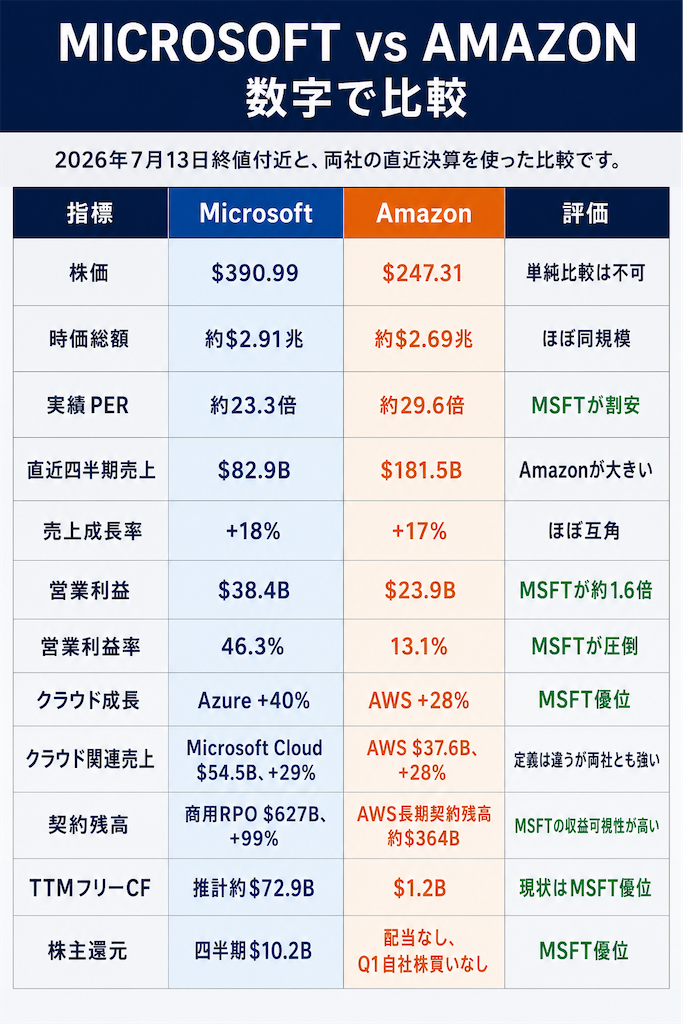
この3銘柄の中で、 新株発行を行ったAlphabetは除外し、残りの2銘柄のうち、現在の株価、PER、業績、事業内容、既存ポートフォリオとの組み合わせ等を比較しました。


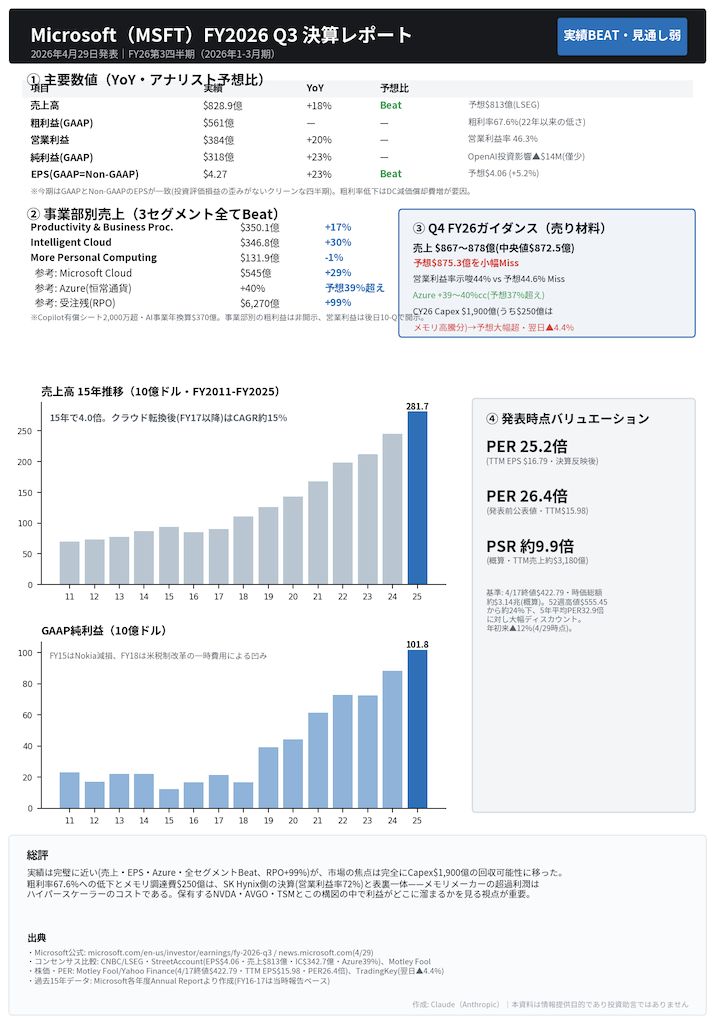
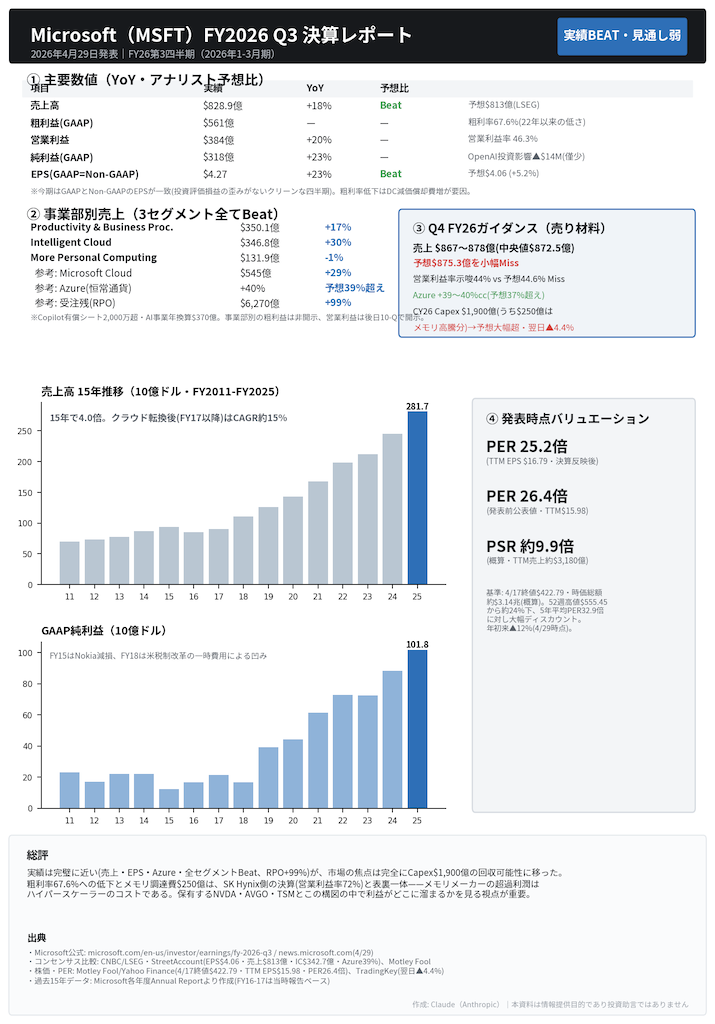
比較した結果として、Microsoftは売上成長率だけでなく、営業利益率・契約済み売上・設備投資後のFCFが強い一方、AmazonはAWSが非常に強い(逆に言えばAWSに利益を依存している)ものの、全社キャッシュフローがAI設備投資でほぼ吸収されていることが懸念材料となりましたので、Microsoftの方を選定しました。


f:id:tapt_Twitter:20260714123332p:image


〜参考〜

f:id:tapt_Twitter:20260714094639p:image


f:id:tapt_Twitter:20260714094643p:image


Micron($MU)を新規購入しました @tapt_ ※追記更新あり

売買報告になります。


7月9日に以下の株式を取得しました。


銘柄:Micron($MU)
取得単価:1,029.13USD
取得株数:2株
⇒336,044円(手数料等込み)

取得理由:半導体ポートフォリオ拡充のため


5バガー、10バガーの波には完全に乗り遅れましたが、今更ながらメモリ銘柄を購入(ちょいつまみ)しました。


自身が半導体関連業界に身を置き、肌で実感していることもあり、メモリ企業はシリコンサイクルの煽りを直に受けるシクリカル銘柄だと認識しておりました。


しかしながら、AIによってここまでメモリ需要が拡大するとは数年前まで思っておらず、また需要拡大が確認された後も、過去の傾向からメモリ株に触れることは避けておりました。


しかしながら直近の決算を確認し、Micron単体の売上高で半導体王者NVIDIA($NVDA)の半分にまで迫り、また営業利益では6割に迫る数値を見て、ポートフォリオへの追加を考えるようになりました。


私が保有するNVIDIA(ソフトウェアCUDAとハードウェア同士の連携によるインフラ的立場)、Broadcom(ネットワーキングの王者)、TSMC(最先端半導体における圧倒的な生産規模とコスト競争力)はどれも優れたワイドモート(競争優位性)を持ちますが、残念ながらメモリにおいてはそうとは限りません。


とはいえ、NVIDIAのHPC(ハードウェア)以上のボトルネックになっており、また長年のメモリメーカー同士の血みどろの争いにより、先端メモリプレイヤーが3社(Samsung、SK Hynix、Micron)にまで淘汰され、需要が供給を圧倒的に上回る状況が起きており、高い確率でそれが続く(拡大する)ことが予想されます。


そのため、メモリ株の相場調整が入ったこのタイミングで、新規買いをするに至りました。Micron(MU)を選んだ理由は、米国株式市場で買いやすいためです。


ここからは株価の下落とともにナンピン買いしていく予定ですが、多くても10株は超えないくらいの比率にするつもりです。


〜参考情報〜

Micron Technology, Inc. $MU

Q3 FY2026


今四半期業績
⭕️ EPS:$25.11 (予想$20.83)
⭕️ 売上高:$41.46B (予想$35.85B)

✅ Non-GAAP粗利益率:84.9% (前四半期: 74.9%, 前年同期: 39.0%)
✅ Non-GAAP営業利益率:81.2% (前四半期: 69.0%, 前年同期: 26.8%)
✅ Cloud Memory BU売上高:$13.77B (営業利益率78%, 前四半期: 66%)
✅ Core Data Center BU売上高:$11.52B (営業利益率83%, 前四半期: 67%)


次四半期ガイダンス
✅ EPS:$31.00 (予想$25.59)
✅ 売上高:$50.0B (予想$43.41B)


ポイント
・売上高$41.46Bは前年同期比約346%⤴︎

・Non-GAAP粗利益率84.9%、営業利益率81.2%と半導体業界では異例の高水準へ。
・複数年にわたるStrategic Customer Agreementsを締結し、今後の収益の持続性と予測可能性の大幅な向上を目指す変革的な取り組みを実行。

・Q4ガイダンスは売上高$50.0B±$1.0B、Non-GAAP EPS $31.00±$1.00と、アナリスト予想を大幅に上回る見通しを提示した。

・ガイダンス粗利益率はQ3を超える約86%を見込む。


以上です。


7/16 追記

868.01USDで1株追加しました。

⇒平均取得単価:976.85USD


7/17 追記

820.59USDで1株追加しました。

⇒平均取得単価:938.80USD

NVIDIA($NVDA)の株、割安すぎないか...?

NVIDIA($NVDA)の株価、割安すぎると思いませんか...?


今はメモリ株のモメンタム相場ですが、これが一段落着いたら、また大本命であり、AI相場きっかけであるNVIDIA($NVDA)に資金が集まりそうな気がします。


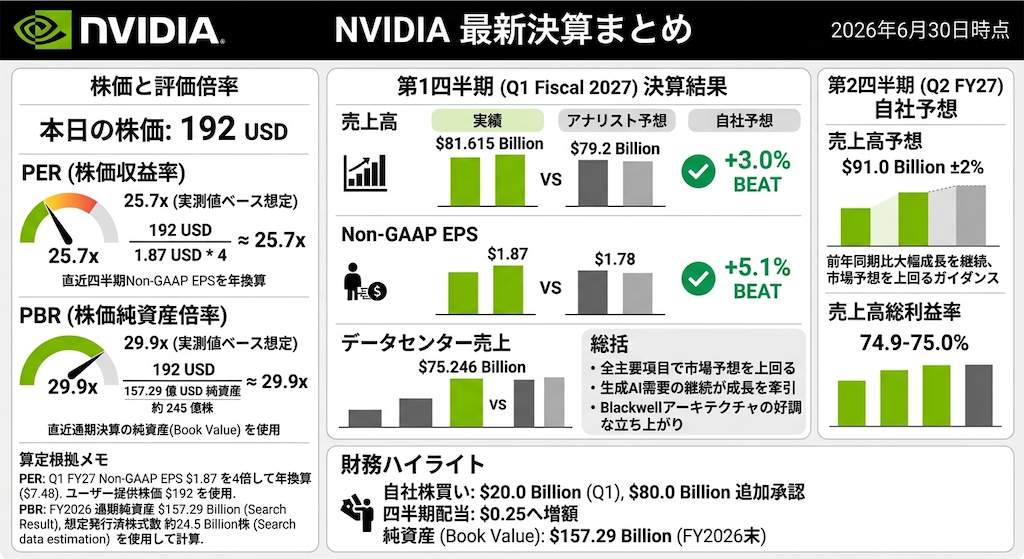
最新(Q1)の決算情報についてまとめておきます。

⭕️売上高: $81.6B (アナリスト予想 $78.8B-$79.2B)

→YoY +85%

⚫️Non-GAAP営業利益: $53.8B

→YoY +147%

⭕️調整後EPS: $1.87 (予想 $1.75-$1.78)

→YoY +140%

⭕️データセンター売上高: $75.2B (予想 $73B)

→YoY +92%
⭕️調整後粗利益率: 75.0% (予想 74.5%) 


〜セグメント別〜
🔺計算収益: $60.4B (予想 $61.0B)

→YoY +77%
⭕️ネットワーキング収益: $14.8B (予想 $12.8B)

→YoY +199%
⚫️エッジコンピューティング: $6.4B

→YoY +29%
⚫️データセンター計算: $60.4B

→YoY +77%
⚫️ネットワーキング: $14.8B

→YoY +199%


〜Q2ガイダンス〜

⭕️売上高: $91.0B (予想 $87.2B) 
⚫️Non-GAAP粗利益率: 75.0%

強いていえば、セグメント別の計算収益(Compute Revenue)だけが少しケチがついた感じでしょうか。


それ以外のところは文句のつけようがありません。


6/30 追記


上記実績があり、PERが26とは...


f:id:tapt_Twitter:20260630013438p:image


【株式売却報告】非公開株式を全売却しました @tapt_

6月22日(月)に非公開株式の売買を行いましたので、ここに報告させていただきます。


〇売買内容

・正式な手続きを経て、非公開株式を全株売却いたしました。

・3,534,926円の譲渡金額となります。

・尚、取得単価および保有株数については諸事情により非開示とさせていただきます。


〇今回の売却理由

・目先、諸事情により手元資金が必要になったため。


以上、よろしくお願いいたします。

【報告】Space Exploration Technologies Corp.(スペースX)のIPOに申し込みしました。 @tapt_

IPO申し込みの報告をいたします。


Space Exploration Technologies Corp.(スペースX=SPCX)のIPOに申し込み行いました。


申込み株数は15株になります。

f:id:tapt_Twitter:20260607222734j:image

f:id:tapt_Twitter:20260607222737j:image


以上、よろしくお願いいたします。


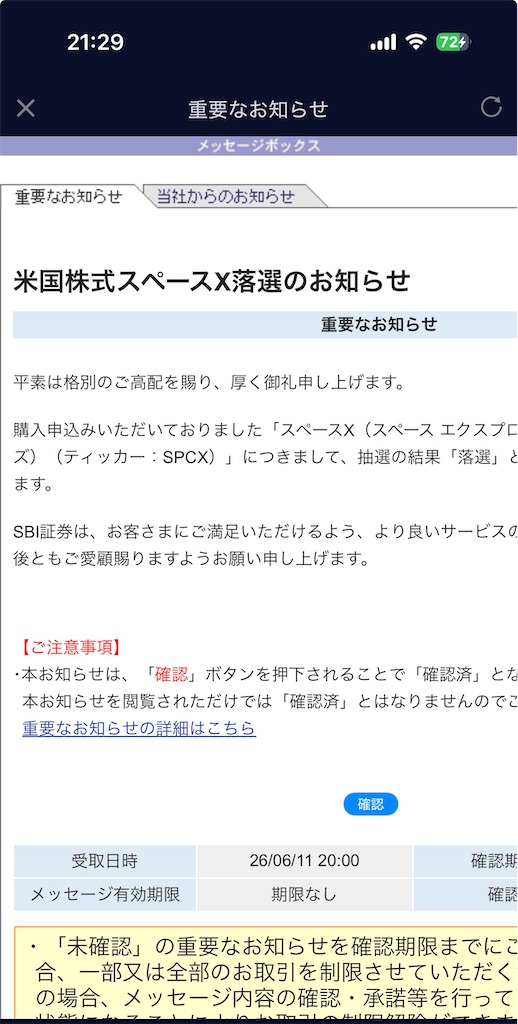
6/11 21:35 更新


ダメでした😇

f:id:tapt_Twitter:20260611213438j:image